
详细介绍
工具简介
Addy AI 是一款专注于房贷(Mortgage)行业的企业级人工智能智能体(AI Agents)平台,由 Addy AI 团队开发并运营,官网域名为 addy-ai.com(相关合规与品牌页面位于 addy.com)。与市面上大量面向大众的通用写作助手不同,Addy AI 的定位非常垂直且明确:用定制化的 AI 智能体接管房贷流程中大量重复、繁琐的人工任务,从而帮助贷款机构把放款周期从数周压缩到数小时,并显著提升利润率。
根据官网信息,Addy AI 已通过 SOC 2 Type 2 合规认证,这意味着其在数据安全、访问控制、系统监控与隐私保护等方面达到了面向企业客户(尤其是金融行业客户)的严格标准。对于处理大量借款人敏感财务数据的房贷机构而言,这一合规背书是选择 AI 供应商时的重要门槛,也说明 Addy AI 从设计之初就是奔着「可被金融机构信任的生产级工具」去的,而非轻量级的消费级应用。
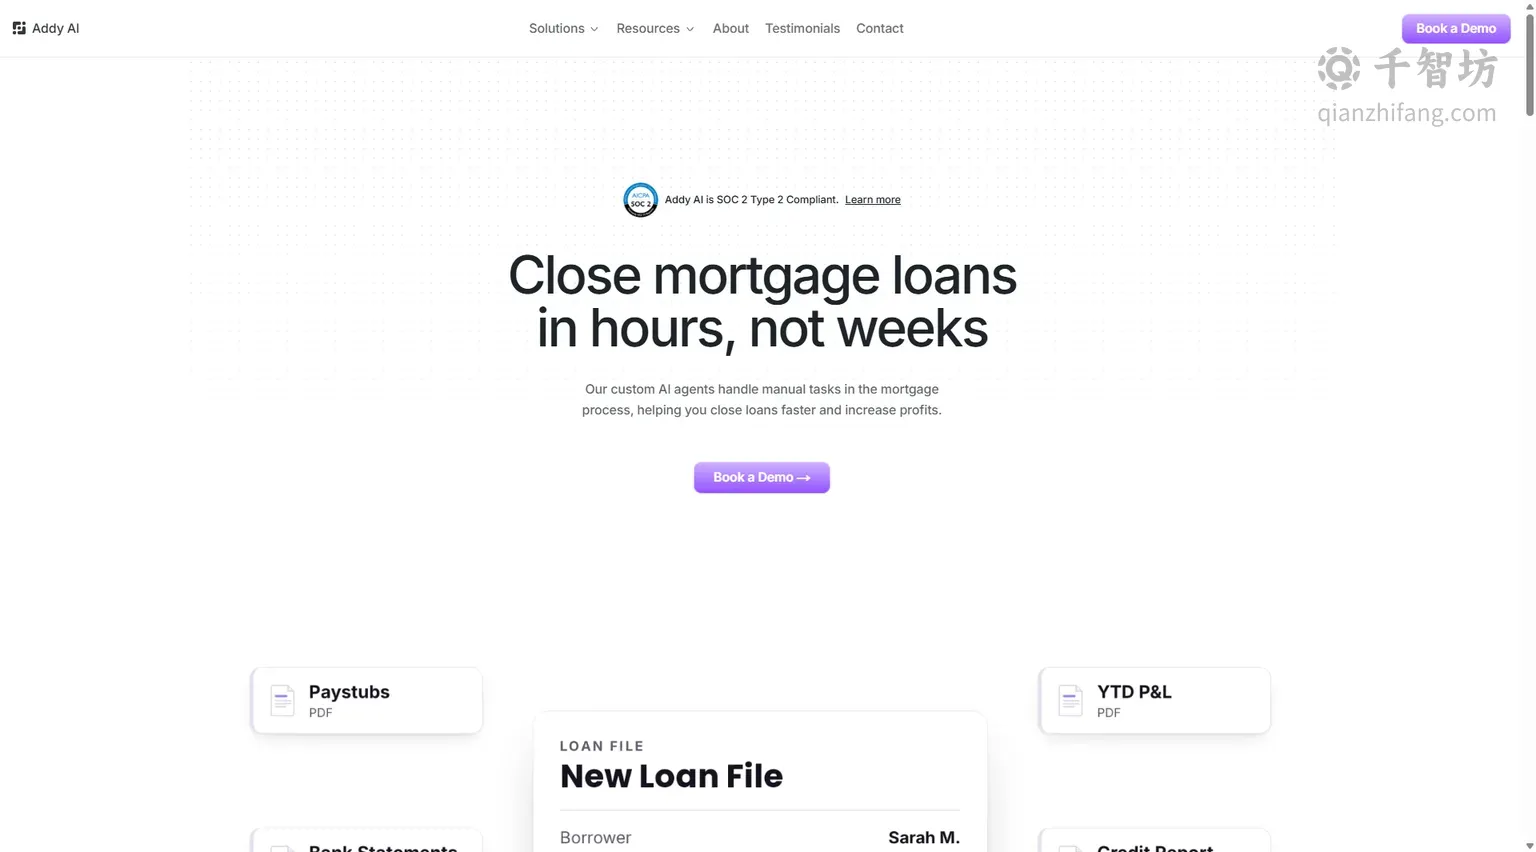
官网首页的核心主张非常直接——「Close mortgage loans in hours, not weeks」(数小时而非数周完成房贷放款)。平台通过自研的定制 AI 智能体,自动完成房贷流程中的各类手动任务,官方称其能够帮助贷款专员(Loan Officer)、处理人员(Processor)和运营团队大幅提效。从客户证言来看,其效果得到了多家房贷公司的验证:EMortgage 部门经理 Robert Weinberg 表示 Addy AI 的收入计算准确率高达 99.99%;C2 Financial 分公司经理 Tom Micheletti 称其帮助自己处理贷款的速度提升了 10 倍;PGS Home Loans 的负责人 Josh Jelsing 则指出,使用 Addy AI 后一名员工可以处理 4 倍数量的贷款。这些数据从准确性、速度、人力杠杆三个维度勾勒出了产品的核心价值。
值得注意的是,部分第三方导航站曾将 Addy AI 简单归类为「AI 邮件助手」,这与其官网实际定位存在明显偏差。综合官网信息可以确认,Addy AI 的真正身份是面向房贷垂直行业的 AI 流程自动化平台,其能力覆盖收入计算、文件处理、贷款流程加速等核心业务环节,而非通用邮件撰写工具。读者在评估时应以官网信息为准。
主要功能
1. 定制化 AI 智能体(Custom AI Agents)
Addy AI 的核心产品形态是「定制 AI 智能体」。平台并非提供一个通用聊天窗口让用户自行摸索,而是针对房贷业务流程中的具体环节构建专用智能体,由它们接管原本需要人工逐项完成的任务。这种「任务级智能体」的设计思路,使得 AI 的输出可以直接嵌入现有工作流,减少人工复核成本。官网明确表述为「Our custom AI agents handle manual tasks in the mortgage process」,即智能体承担的是流程中的手工任务,目标直指效率瓶颈。
2. 高精度收入计算(Income Calculation)
收入核算是房贷审批中最耗时、最易出错的环节之一,需要从工资单、税表、银行流水等多份文件中提取数据并按复杂规则计算。Addy AI 在这一环节表现突出,客户证言显示其准确率达到 99.99%。高准确率意味着更少的返工与合规风险,也让贷款专员敢于将这一关键步骤交给 AI 处理。
3. 贷款流程加速与放款周期压缩
平台的整体价值主张是「数小时而非数周完成放款」。通过让 AI 智能体并行处理文件审核、数据录入、收入计算等环节,原本串行、依赖人工排期的流程得以加速。C2 Financial 的案例显示处理速度提升 10 倍,PGS Home Loans 的案例显示单人产能提升 4 倍,这些数字直接对应更短的放款周期和更高的客户满意度。
4. 企业级安全与合规保障
Addy AI 通过 SOC 2 Type 2 合规认证,并在官网显著位置展示合规标识与说明页面。对于处理借款人财务隐私数据的房贷机构,这一认证覆盖安全性、可用性、处理完整性、保密性和隐私性等信任服务原则,是采购决策中的关键加分项。
5. 与现有房贷工作流集成
平台面向房贷公司而非个人用户,因此其部署方式以企业级集成为主,配合「预约演示(Book a Demo)」的销售模式,由团队根据机构的业务流程定制智能体。官网展示了多家房贷公司的品牌背书,说明其已在真实生产环境中落地。
使用方法
- 预约演示:访问官网 addy-ai.com,点击「Book a Demo」提交机构信息,由 Addy AI 团队了解你的房贷业务流程与痛点。
- 定制智能体:根据机构的具体环节(如收入计算、文件处理)配置对应的 AI 智能体。
- 接入工作流:将智能体嵌入现有贷款处理流程,由 AI 接管重复性手动任务。
- 人工复核与放款:贷款专员聚焦于复核关键结果与客户沟通,加速完成放款。
产品优势
| 维度 | Addy AI 表现 | 传统人工流程 |
|---|---|---|
| 收入计算准确率 | 99.99%(客户证言) | 受疲劳与经验影响,易出错 |
| 处理速度 | 提升 10 倍(C2 Financial 案例) | 依赖人工排期,周期以周计 |
| 人均产能 | 单人可处理 4 倍贷款量(PGS 案例) | 产能随人手线性增长 |
| 合规安全 | SOC 2 Type 2 认证 | 依赖内部制度,难以外部验证 |
应用场景
- 房贷机构的收入核算环节:自动从多份财务文件中提取并计算收入,减少人工核对。
- 贷款处理团队扩容:在不显著增加人手的情况下提升处理量,应对业务高峰期。
- 放款周期压缩:通过并行处理缩短从申请到放款的整体时间,提升借款人体验。
- 合规敏感型机构:对数据安全有高要求、需要供应商提供 SOC 2 认证的房贷公司。
核心功能
优缺点分析
适用人群
常见问题


